Введение
В 2026 году у компаний с распределёнными командами появилась новая проблема: платёж сервис-провайдеру выплат, который годами проходил без вопросов, отклоняет собственный банк компании. Без предупреждения и без объяснений. За последние недели к нам обратились компании, у которых так поступили банки в ОАЭ и в США.
За этим стоит не решение отдельного банка, а последовательная политика регуляторов. За последние годы они выстроили систему, в которой банк рискует доступом к долларовым корреспондентским счетам, если проводит операции с участием банков из санкционного списка, а усиленно проверять обязан всё, что связано с Россией: от выплат до бенефициаров и связанных компаний контрагента — напрямую или через посредника.
Этот материал о том, почему так происходит, на что смотрят банки в разных юрисдикциях и что делать, если платёж уже остановлен.
Материал написан для основателей, финансовых директоров и HR-руководителей компаний с распределёнными командами. Особенно — для тех, кто платит подрядчикам в России, Беларуси и других юрисдикциях повышенного риска через посредника.
О том, почему за платёж через посредника отвечает и сама компания, мы писали в статье «Когда выплаты подрядчикам становятся санкционным риском», а о том, как санкционная экспозиция провайдера всплывает на проверке инвестора, — в статье «Как работа через сервис-провайдера выплат подрядчикам может стоить вам следующего раунда». Здесь — о поведении банков.
Если хотите проверить, как ваша цепочка выплат выглядит глазами банка, — запишитесь на 20-минутный звонок с командой комплаенса Finboo: https://finboo.io/ru/demo-promo
Цепочка давления: почему банки перестраховываются
Поведение банков в 2026 году — результат решений, которые регуляторы принимали последовательно с конца 2023 года.
- Декабрь 2023. Указ президента США 14114 дал Минфину США право вводить санкции против иностранного банка за значительные операции с лицами, связанными с военно-промышленной базой России, — вплоть до запрета корреспондентских счетов в США.
- Февраль 2024. В санкционный список США внесён оператор платёжной системы «Мир» — АО «НСПК». Вскоре карты «Мир» перестали принимать банки Армении и Киргизии.
- Июнь 2024. OFAC отнёс к «военно-промышленной базе» всех лиц, заблокированных по базовому российскому указу, включая крупнейшие российские банки. Значимые операции с любым из них создают для иностранного банка риск санкций.
- Январь 2025. Риск стал реальностью: киргизский Керемет Банк внесён в санкционный список США за переводы в интересах санкционного Промсвязьбанка — на основании того же указа 14114.
- 29 января 2026. Россия включена в список стран высокого риска ЕС, и европейские банки обязаны усиленно проверять всё, что с ней связано.
Для банка любой страны, которому важен доступ к доллару, вывод один: отказать в сомнительном платеже дешевле, чем объяснять его регулятору.
Почему банк ничего не объясняет
Первое, с чем сталкивается компания, — тишина. Платёж не проходит или возвращается, а на вопрос «почему» банк отвечает общей формулировкой или не отвечает вовсе.
Это не небрежность сотрудника. Если банк направил в подразделение финансовой разведки сообщение о подозрительной операции, закон прямо запрещает ему сообщать об этом клиенту. Такой запрет (tipping-off) действует в ЕС — статья 39 Директивы (EU) 2015/849, в США — правила о конфиденциальности отчётов о подозрительной деятельности по Bank Secrecy Act, и в ОАЭ — в рамках федерального законодательства о противодействии отмыванию денег.
Отсюда практический вывод: отсутствие объяснений — не признак того, что «ничего серьёзного». Чаще наоборот: банк не может раскрыть причину именно потому, что проверка вышла за рамки рутинного запроса документов.
Второе следствие менее очевидно. Банк может прекратить обслуживание клиента или отдельного направления платежей просто потому, что риск стал для него непропорциональным, — без доказанного нарушения и без обязанности это обосновывать. Для компании-плательщика это означает, что спорить по существу, как правило, не с чем.

Как банк смотрит на платёж сервис-провайдеру
С точки зрения компании платёж сервис-провайдеру — обычная оплата услуги: счёт, назначение платежа, реквизиты в банке в ЕС, Великобритании, США или Азии. С точки зрения банка это начало цепочки, конец которой нужно понимать.
Комплаенс банка, как правило, оценивает следующее.
Кто получатель. Банк проверяет сервис-провайдера как контрагента своего клиента: кто бенефициары и директора, в какой юрисдикции и с какой историей зарегистрированы компании группы, какие банки их обслуживают. Отдельный фактор — гражданство бенефициаров и директоров: граждане России и Беларуси в структуре провайдера, даже с ВНЖ в ЕС, для многих банков сами по себе повод для усиленной проверки, особенно после включения России в список стран высокого риска ЕС. И ещё один фактор, который встречается у многих провайдеров, — связанные российские компании в их группе. Для банка это прямой российский след в цепочке, даже если ваши платежи через эти компании не проходят.
Куда деньги идут дальше. Если из публичной информации следует, что провайдер выплачивает средства в страны повышенного риска, банк оценивает уже не один платёж, а маршрут целиком: через какие компании, страны и банки деньги доходят до конечного получателя. Промежуточная юрисдикция — Армения, ОАЭ, Казахстан, Гонконг — не изолирует риск. Регуляторы ЕС и США прямо рассматривают такие цепочки как возможный обход санкций, а 20-й пакет санкций ЕС запретил расчёты через неттинг и взаимозачёты в третьих странах, если они подрывают цель ограничений.
Что видно о провайдере публично. Комплаенс-офицер набирает название провайдера в поиске. Материалы об обходе санкций, расследования журналистов, упоминания в санкционных базах — это adverse media, и после того как они попали в поле зрения, ссылаться на незнание уже нельзя ни банку, ни его клиенту.
Как часто меняются реквизиты провайдера. Если получатель регулярно меняет банки — счета в одних помечаются как «больше недоступные», вместо них появляются новые, — это может означать, что прежние банки сами прекратили его обслуживание. Для комплаенса банка-отправителя это видимый сигнал: получатель теряет банковских партнёров.
Как выглядит сам поток платежей. Регулярные круглые суммы, рост объёма, назначение «услуги разработки» при фактическом распределении денег десяткам людей в другой стране — для систем мониторинга это признаки транзита, а не оплаты работы. Если за каждым платежом нет договора с исполнителем и подписанного обеими сторонами акта, подтверждающего, что работа выполнена, вопросы появляются почти автоматически.
Есть и внешний фактор: банк-корреспондент. Платёж в долларах проходит через американские банки, в евро — через европейские. Если у корреспондента возникают вопросы к получателю, он направляет запрос банку-отправителю. Не получив внятного ответа, банк-отправитель чаще всего просто прекращает такие платежи — для него это дешевле, чем рисковать корреспондентскими отношениями.
Риск для банка реален. В 2026 году британский регулятор OFSI оштрафовал по одним и тем же платежам 2022 года и плательщика — ирландскую дочку Apple, и банк, который эти платежи исполнил, — лондонский филиал Deutsche Bank. Санкционный статус получателя изменился уже после начала работы, и проверка этого не заметила. Поэтому банку проще отклонить сомнительный платёж, чем исполнить его и отвечать за него спустя годы.
Что происходит в разных юрисдикциях
Логика у банков разных стран почти одинаковая, различаются поводы и сроки. Ниже — что известно по ключевым направлениям.
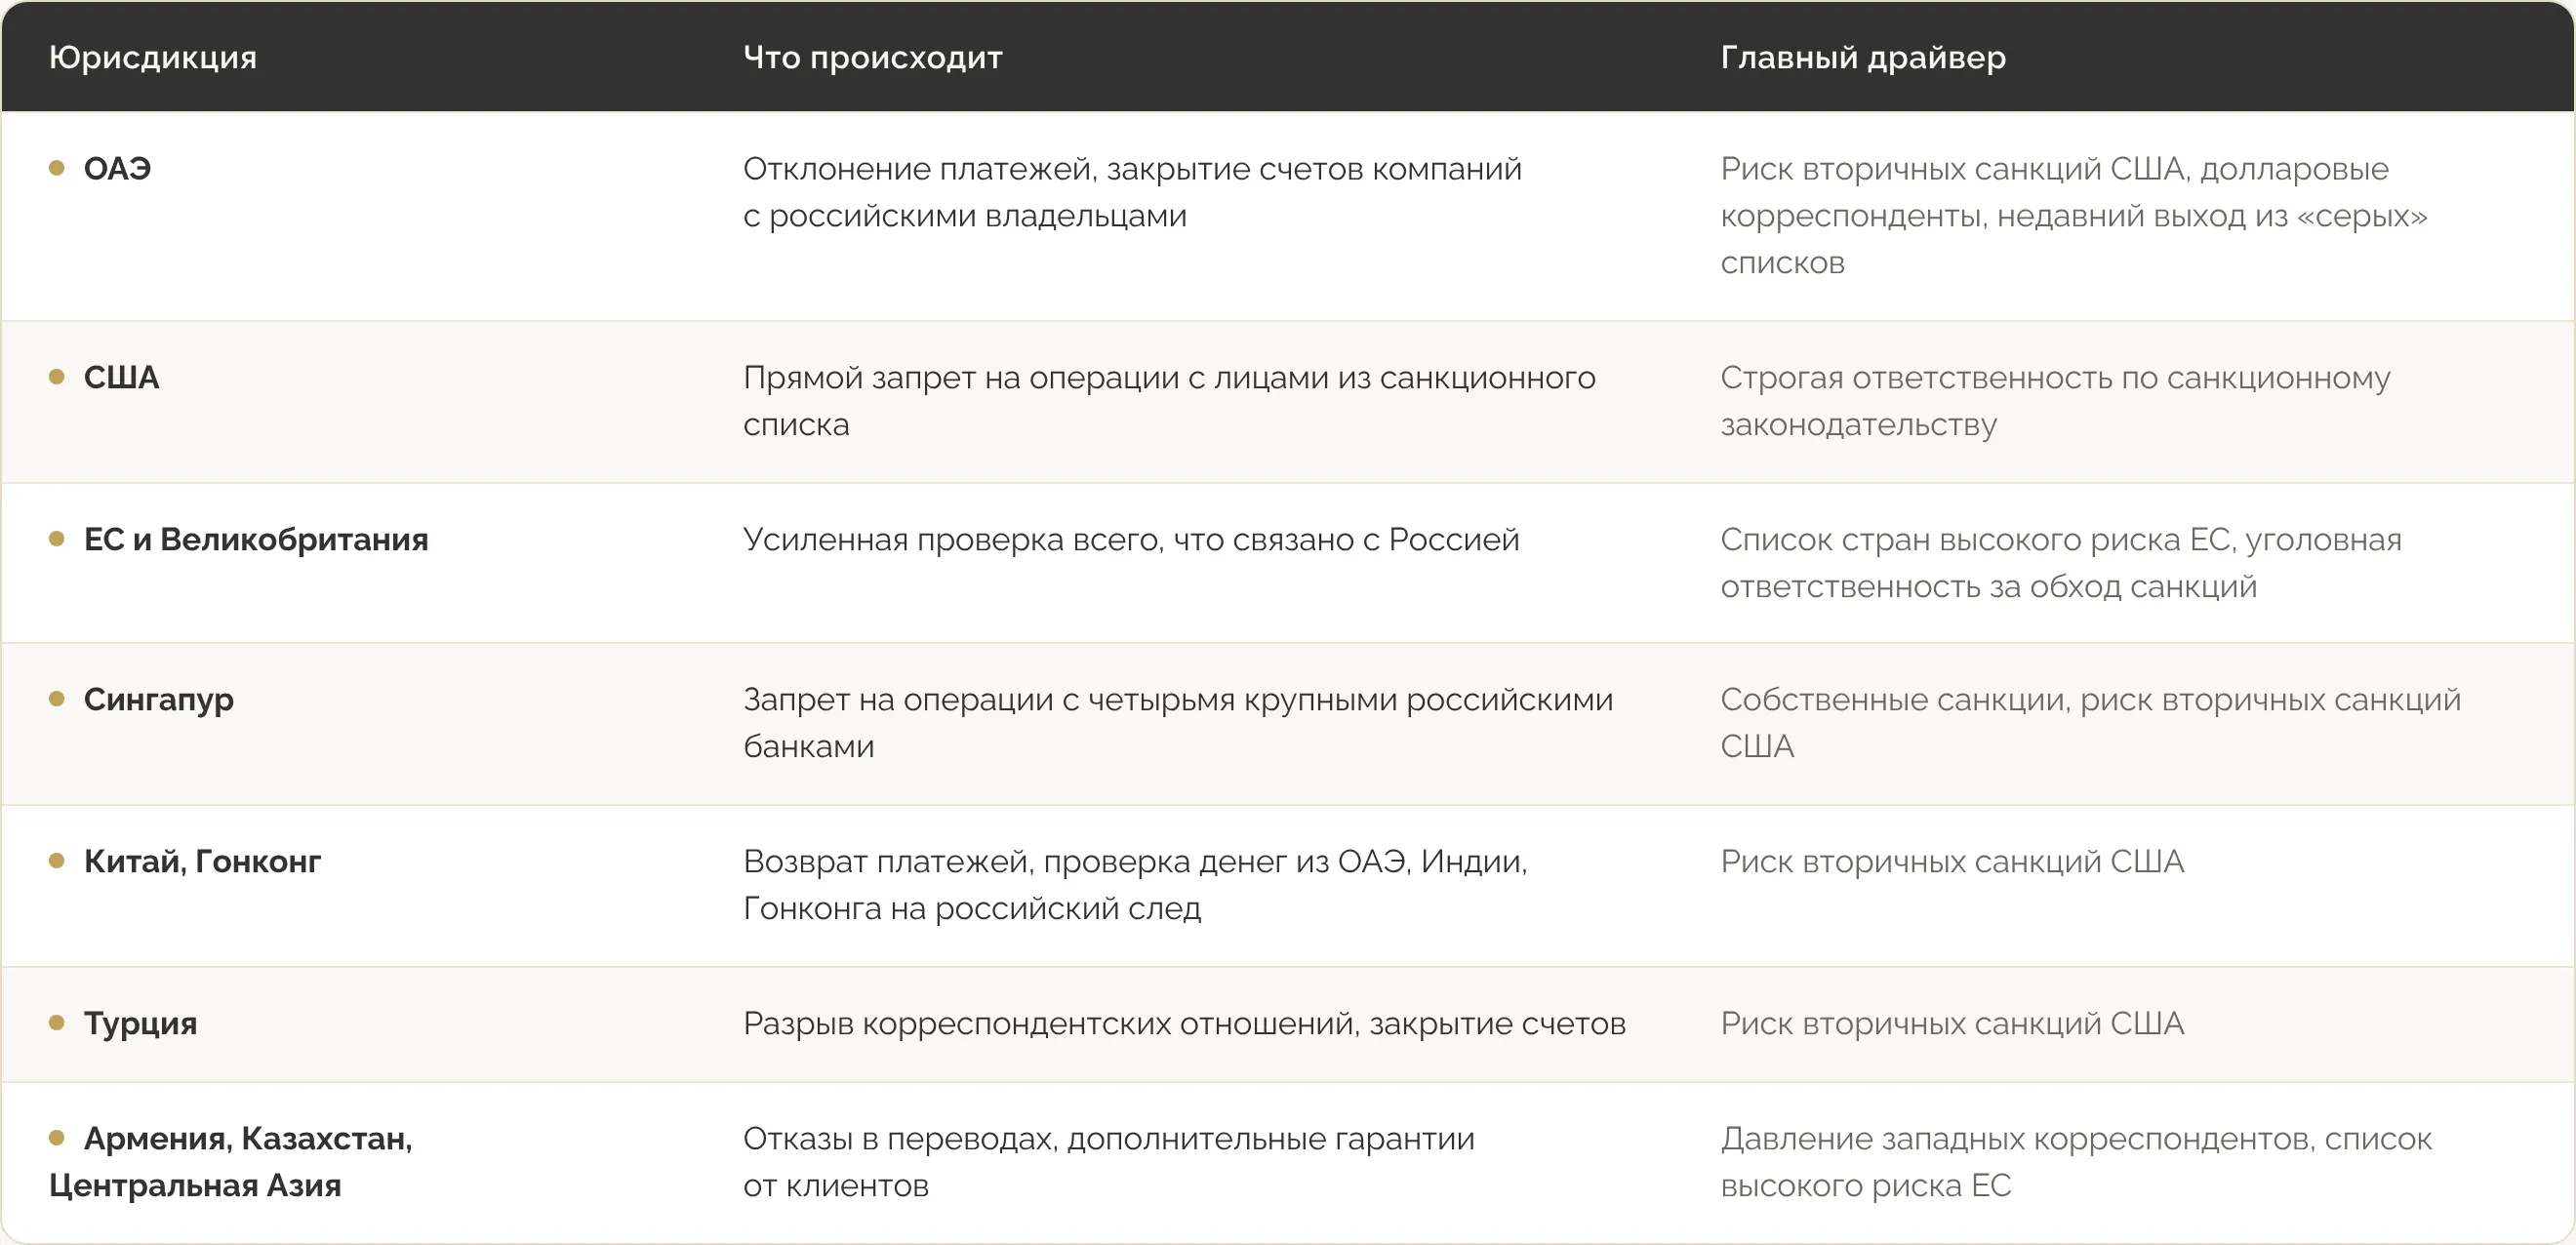
ОАЭ. Эмиратские банки проводят доллары через американских корреспондентов, и с декабря 2023 года США могут вводить санкции против иностранного банка за значительные операции с участием российских лиц из своего санкционного списка — вплоть до запрета корреспондентских счетов. С июня 2024 года OFAC относит к таким лицам всех заблокированных по указу 14024, включая крупнейшие российские банки. Свою роль играет и история самой страны: ОАЭ вышли из «серого» списка FATF в феврале 2024 года, а из списка высокого риска ЕС — в июле 2025-го. Регулятор действует жёстко и сам: в марте 2023 года Центральный банк ОАЭ отозвал лицензию отделения МТС Банка в Абу-Даби из-за санкционных рисков.
США. Для американского банка санкции — прямая обязанность, а не вопрос риск-аппетита. Работать с лицами из санкционного списка OFAC ему запрещено, а гражданская ответственность наступает и без доказанного умысла. Срок давности по санкционным нарушениям в 2024 году увеличен с 5 до 10 лет. На практике это значит, что банк проверяет не только клиента, но и то, куда деньги клиента уходят через посредника.
ЕС и Великобритания. С 29 января 2026 года Россия включена в список стран высокого риска ЕС, и европейские банки обязаны применять усиленную проверку к деловым отношениям и операциям, связанным с ней. Подробно механику мы разбирали в статье о списке стран высокого риска. Параллельно Директива (EU) 2024/1226 ввела общеевропейские стандарты уголовной ответственности за обход санкций, а в Великобритании OFSI вправе штрафовать без доказательства умысла. Для провайдера с европейской или британской компанией это означает, что маршрутизация «запрещённых» выплат через аффилированную структуру в третьей стране оценивается как обход.
Китай и Гонконг. Крупнейшие китайские банки — ICBC и China Construction Bank — ещё в начале 2024 года перестали принимать платежи от российских банков под санкциями. К осени 2024 года, по данным российских деловых СМИ, китайские банки начали проверять на российский след платежи из ОАЭ, Индии и Гонконга — то есть смотреть не на страну отправителя, а на происхождение денег.
Сингапур. Одна из немногих азиатских юрисдикций с собственными санкциями против России. С марта 2022 года всем финансовым организациям страны, включая платёжные компании, запрещено проводить операции с ВТБ, ВЭБ.РФ, Промсвязьбанком и банком «Россия». Вдобавок сингапурские банки, как и эмиратские, проводят доллары через американских корреспондентов и работают по той же логике вторичных санкций США. Счёт провайдера в Сингапуре — не защита, а ещё один банк со своими обязательствами.
Турция. После указа о вторичных санкциях в декабре 2023 года турецкие банки разорвали корреспондентские отношения с большинством российских банков и начали закрывать счета российских компаний. Под ограничения попали и компании, использовавшие Турцию как транзитную юрисдикцию для платежей.
Армения, Казахстан и Центральная Азия. Ещё в 2023 году Центральный банк Армении предупредил, что местные банки вынуждены отказывать в переводах, потому что западные банки-корреспонденты пересматривают контроль операций. Национальный банк Казахстана признал риск вторичных санкций законным основанием для осторожности коммерческих банков. А в декабре 2025 года, после решения Еврокомиссии о включении России в список высокого риска, банки Армении, Казахстана, Таджикистана и ряда других стран, по данным РБК, ужесточили проверки операций, связанных с Россией.
Общий вывод простой: «дружественных» юрисдикций, которые изолируют российский след, становится всё меньше. Промежуточная страна в цепочке выплат не снимает риск, а добавляет ещё один банк, который может остановить платёж.
Что это значит для компании-плательщика
Вопросы банка адресованы не сервис-провайдеру, а вам. Провайдер может спокойно продолжать работать, а платежи остановит именно ваш банк — и разбираться с ним будете вы.
Операционный риск. Самое очевидное последствие: команда не получает деньги. Поиск нового провайдера, проверка, договор и первые выплаты занимают дни или недели, и всё это время подрядчики ждут.
Риск для счёта компании. Банк может ограничиться отказом в конкретных платежах, а может решить, что клиент с таким контрагентом ему не подходит, и закрыть счёт целиком. Открыть новый счёт с такой историей сложнее, чем сохранить существующий.
Ретроспективный риск. Если прежний провайдер сменил политику и перестал платить в санкционные банки, это закрывает будущие платежи, но не прошлые. Выплаты, проведённые через провайдера, остаются в выписках компании, а сроки давности по санкционным нарушениям измеряются годами: в США — 10 лет, в ЕС директива 2024/1226 обязывает страны установить для серьёзных нарушений не менее 5 лет с момента нарушения, а в ряде стран они дольше. Подробно о том, почему ответственность за платёж через посредника лежит и на клиенте, мы писали в статье «Когда выплаты подрядчикам становятся санкционным риском».
Риск на проверке инвестора. Отказ банка или закрытие счёта — это событие, о котором спросят при следующем раунде или продаже компании. Как это влияет на оценку и условия сделки, мы разбирали отдельно.
Важно и то, что блокировка редко бывает первым сигналом. Ей обычно предшествуют запросы документов, вопросы о назначении платежа, задержки на несколько дней. Если такие запросы уже были, это повод разобраться в цепочке сейчас, а не после остановки платежей.
Перейти к провайдеру с проверяемой цепочкой проще до вопроса банка, чем после. Когда счёт уже под проверкой, каждый новый платёж — даже другому провайдеру — банк смотрит с особым вниманием, а команда в это время ждёт деньги. Переход заранее занимает несколько дней, переход под давлением — ещё и объяснения с банком и задержанные выплаты.
Что делать, если банк уже остановил платёж
Чего не делать. Не отправлять платёж повторно с изменённым назначением, через другое юрлицо или частями. Для регулятора это уже не неосторожность, а попытка обойти контроль и отягчающее обстоятельство.
- Ответить на запрос банка полно и быстро. Запрос информации — это шанс сохранить счёт. Уклончивый ответ переводит компанию из категории «разбираемся» в категорию «что-то скрывает».
- Собрать документы по платежу: договор с провайдером, счета, акты, данные о конечных получателях. Если провайдер не может показать цепочку до банков исполнителей, это тоже ответ.
- Проверить историю назад. В какие банки фактически приходили деньги команде и совпадал ли отправитель с компанией в документах. Если история небезупречна, обратиться к юристу по санкционному праву до любых действий.
Какие вопросы задать своему сервис-провайдеру
Лучший способ понять, как ваша цепочка выплат выглядит глазами банка, — задать провайдеру те же вопросы, которые задаст банк. Если на них нет ясных ответов, ваш банк их тоже не получит.
- Кто бенефициары и директора провайдера? Гражданство и место регистрации компаний группы — первое, что видит банк при проверке контрагента.
- На какую компанию и в какой банк вы платите? И с какой компании, из какого банка деньги получают подрядчики. Если это разные юрисдикции, попросите описать маршрут целиком.
- Через какие банки деньги доходят до подрядчика? Если провайдер не может назвать банки или ссылается на то, что этой информацией владеют только платёжные партнёры, цепочку не может проверить ни он, ни вы.
- Платит ли провайдер в санкционные банки — вам или другим клиентам? Даже если ваши подрядчики получают деньги в «чистые» банки, поток провайдера в санкционные банки делает рискованным любой платёж в его адрес.
- С какого момента действует текущая политика? Ограничения на крупнейшие российские банки действуют с 2022 года, а не с последних пакетов санкций.
- Какие документы есть по каждой выплате? Договор с исполнителем, акт выполненных работ, подписанные обеими сторонами, — то, что вы сможете показать банку в ответ на запрос.
Если вы уже работаете с провайдером, часть ответов можно получить без него: достаточно спросить подрядчиков, от кого и из какого банка приходят деньги.
Выводы
Санкционная экспозиция сервис-провайдера выплат подрядчикам больше не проблема, которая когда-нибудь всплывёт на проверке регулятора или инвестора. Сегодня её проверяет банк компании-плательщика, и последствия наступают сразу: платежи останавливаются, а объяснений нет.
- Банки в ОАЭ, США, ЕС, Китае, Турции и Центральной Азии действуют по одной логике: доступ к доллару и к западным корреспондентам важнее любого отдельного клиента.
- Промежуточная юрисдикция в цепочке не изолирует риск, а добавляет ещё один банк, который может остановить платёж.
- Вопросы банка адресованы плательщику, а не провайдеру, и смена политики провайдера не закрывает историю прошлых платежей. Переход к провайдеру с проверяемой цепочкой дешевле сделать до вопросов банка, чем после.
Проверить свою цепочку выплат можно за один разговор с провайдером: шесть вопросов из этой статьи дают достаточно ясную картину.
Если хотите понять, как ваша цепочка выплат выглядит глазами банка, — запишитесь на 20-минутный звонок с командой комплаенса Finboo: https://finboo.io/ru/demo-promo
Источники
- США — вторичные санкции против иностранных банков. Executive Order 14114 (22 December 2023); OFAC FAQ 1181 и обновлённое руководство для иностранных финансовых институтов (12 June 2024). Разбор: K2 Integrity, Holland & Knight.
- США — срок давности. 21st Century Peace through Strength Act, Pub. L. 118-50, §3111 (24 April 2024). https://ofac.treasury.gov/media/933056/download
- ЕС — уголовная ответственность за обход санкций. Directive (EU) 2024/1226. https://eur-lex.europa.eu/eli/dir/2024/1226/oj
- ЕС — запрет на раскрытие информации о подозрительных операциях. Directive (EU) 2015/849, Article 39. https://eur-lex.europa.eu/eli/dir/2015/849/oj
- ОАЭ — выход из списков FATF и ЕС. Herbert Smith Freehills Kramer, 2025.
- ОАЭ — отзыв лицензии МТС Банка. Пресс-релиз Центрального банка ОАЭ, 31 марта 2023.
- Китай. Kommersant UA, февраль 2024; NV, ноябрь 2024.
- Турция. bne IntelliNews / Reuters, февраль 2024.
- Армения, Казахстан, Центральная Азия. Центральный банк Армении через Moscow Times; Eurasianet, март 2025; РБК через Новую газету Европа, декабрь 2025.
- США — Керемет Банк. Willkie Farr & Gallagher, январь 2025.
- Великобритания — штрафы по платежам Okko. OFSI Penalty Notices: Apple Distribution International (19.03.2026), Deutsche Bank AG London Branch (2026). Разбор: Crowell & Moring, Duane Morris.
- ЕС — сроки давности. Directive (EU) 2024/1226, Article 11. Разбор: Clyde & Co.
- Сингапур. Allen & Gledhill.
- США — АО «НСПК». Пресс-релиз Минфина США от 23.02.2024.
Статья носит информационный характер и не является юридической консультацией.